
Análisis de mercado
El IPC de EE. UU., la gran referencia de la semana para los mercados
El IPC estadounidense del miércoles puede marcar la dirección del dólar, los rendimientos de los bonos del Tesoro, el oro y las bolsas. Un dato superior a lo esperado reforzaría al dólar y a las rentabilidades; uno más moderado aliviaría las condiciones financieras y apoyaría a las bolsas y al oro.
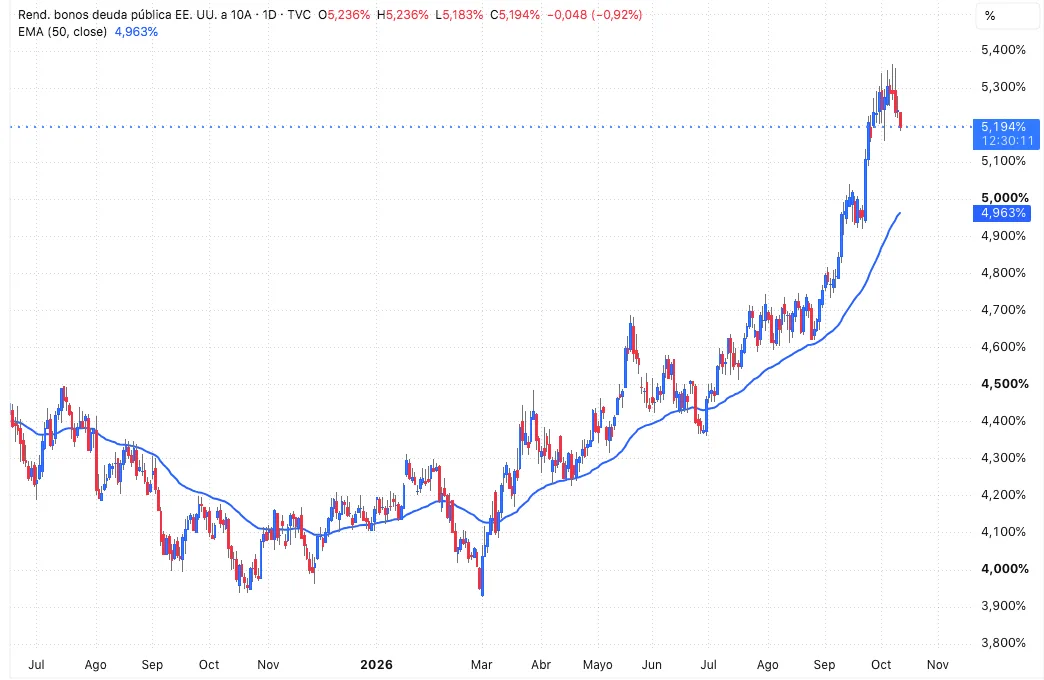
Los mercados financieros afrontan una semana en la que el dato de inflación estadounidense puede marcar la dirección del dólar, los rendimientos de los bonos del Tesoro, el oro y las bolsas. Tras las ventas registradas a finales de la semana pasada por las dudas sobre la rentabilidad de las inversiones en inteligencia artificial, la renta variable estadounidense logró recuperarse, con avances generalizados y el Dow Jones liderando las ganancias. Sin embargo, el rebote no despeja las incertidumbres sobre las elevadas valoraciones de algunas compañías tecnológicas, la capacidad de generar ingresos a partir de las inversiones en IA y el impacto que unos costes de financiación persistentemente altos pueden tener sobre la actividad económica.
En este contexto, la publicación del índice de precios al consumo (IPC) de Estados Unidos, prevista para el miércoles, adquiere especial relevancia. Las expectativas apuntan a una aceleración de la inflación general, mientras que se espera una moderación de la tasa mensual subyacente, que excluye los alimentos y la energía. Esta divergencia hará que el mercado preste especial atención a la composición del dato y a la evolución de los precios más allá de los componentes más volátiles. Si el aumento de la inflación se concentra principalmente en la energía, su impacto podría ser más limitado; si, por el contrario, las presiones inflacionistas se extienden a otros componentes, aumentarán las dudas sobre la posibilidad de que la Reserva Federal pueda flexibilizar su política monetaria en los próximos meses.
El mercado de bonos será probablemente el principal termómetro de la reacción de los inversores. La evolución reciente de los rendimientos de la deuda estadounidense refleja la sensibilidad de los mercados a las expectativas de inflación, a la trayectoria de los tipos de interés y a los riesgos geopolíticos. Un IPC superior a lo esperado, especialmente si también sorprende al alza la inflación subyacente, podría provocar nuevas subidas de las rentabilidades de los bonos del Tesoro, al reforzar la perspectiva de que la Fed tendrá que mantener los tipos elevados durante más tiempo. Este escenario favorecería al dólar y añadiría presión sobre la renta variable, especialmente sobre las compañías tecnológicas, cuyas valoraciones son particularmente sensibles al coste de financiación y a las expectativas de crecimiento futuro. Por el contrario, una inflación más moderada podría aliviar los rendimientos, debilitar al dólar y ofrecer cierto apoyo a las bolsas.
La evolución del oro también estará condicionada por esta combinación de factores monetarios y geopolíticos. El metal precioso registró un fuerte repunte a finales de la semana pasada después de que Donald Trump descartara ataques contra Irán antes de las elecciones de noviembre y afirmara que se habían mantenido conversaciones productivas. La noticia coincidió con una caída de los rendimientos de los bonos del Tesoro y del dólar, dos movimientos que suelen favorecer al oro al reducir el coste de oportunidad de mantener un activo que no ofrece intereses. No obstante, la reacción de los mercados sigue expuesta a cambios en las expectativas sobre los tipos de interés y a la evolución de las negociaciones entre Washington y Teherán.
De hecho, la distensión geopolítica continúa siendo incierta. Durante el fin de semana, Irán consideró insuficiente la respuesta estadounidense a su propuesta para restablecer la navegación por el estrecho de Ormuz, y señaló que todavía quedaban cuestiones por resolver. Las negociaciones siguen abiertas, pero la posibilidad de nuevos episodios de tensión mantiene bajo vigilancia al mercado del petróleo. Una subida significativa del crudo podría reavivar las presiones inflacionistas y complicar las decisiones de la Reserva Federal, al tiempo que aumentaría los costes energéticos de empresas y consumidores. Por tanto, la evolución del petróleo constituye un factor adicional que puede condicionar la interpretación del IPC y la respuesta de los mercados.
A esta incertidumbre se suman las señales menos favorables procedentes de la economía estadounidense. La confianza del consumidor decepcionó y las expectativas de inflación aumentaron ligeramente, alimentando las dudas sobre la capacidad de resistencia del consumo en un entorno de condiciones financieras exigentes. Los inversores deberán valorar si los datos de precios confirman una persistencia de las presiones inflacionistas o si, por el contrario, ofrecen margen para una futura relajación monetaria sin un deterioro significativo de la actividad económica.
En definitiva, el IPC estadounidense será la referencia central de la semana porque puede determinar si el reciente retroceso de los rendimientos de los bonos tiene continuidad o da paso a un nuevo repunte. Una sorpresa al alza podría reforzar al dólar, presionar a la renta variable y limitar el potencial del oro, especialmente si coincide con un aumento de los precios del petróleo. Un dato más benigno, en cambio, favorecería una caída de las rentabilidades y unas condiciones financieras menos restrictivas, proporcionando apoyo a los activos de riesgo y al metal precioso. En un mercado que intenta equilibrar las expectativas de crecimiento, la inflación y las tensiones geopolíticas, la reacción de la deuda estadounidense será una señal clave para anticipar los próximos movimientos.
Análisis original de Miguel A. Rodriguez, fechado el 13 de octubre de 2026.
Este comentario ofrece información general de mercado y no constituye asesoramiento de inversión. No tiene en cuenta sus objetivos ni su situación financiera. Las rentabilidades pasadas no garantizan resultados futuros. Operar con CFD implica un riesgo significativo de pérdida.